Domain intromaker.de kaufen?
Wir ziehen mit dem Projekt
intromaker.de um.
Sind Sie am Kauf der Domain
intromaker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain intromaker.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
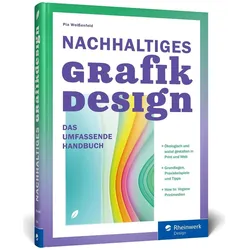
Nachhaltiges Grafikdesign, Fachbücher von Pia WeissenfeldWenn es darum geht, Ihr Print- oder Webprodukt konsequent nachhaltig zu gestalten, hilft Ihnen dieses Buch von Pia Weissenfeld. Es bietet einen Überblick über die Möglichkeiten und Schwierigkeiten der nachhaltigen Produktion und unterstützt Sie mit praktischen Handlungsanweisungen. Sie erfahren, wie Sie nachhaltige Designprozesse etablieren, ökologische Produktionsweisen fördern, den Verbrauch natürlicher Ressourcen reduzieren und auch bei der Beratung Ihrer Kunden und Kundinnen auf ein möglichst umweltbewusstes und sozial vertretbares Design sowie ressourcenschonende Produktionsweisen und Materialien hinwirken. Das beste Beispiel für ein nachhaltiges Printprodukt ist dabei dieses Buch selbst: Es wurde in Hinblick auf Materialwahl und Produktion komplett nachhaltig gedruckt und trägt das höchste Umweltzeichen für Druckerzeugnisse: den Blauen Engel UZ 195. Aus dem Inhalt: Einordnung des Begriffs Nachhaltigkeit, Begriffsdefinitionen Was zeichnet nachhaltiges Design aus? Nachhaltigkeit in Designprozesse einbinden Nachhaltiges Design in der Kundenkommunikation Nachhaltige Produktion: Druckereien finden und bewerten, umweltfreundliche Druckverfahren, Wahl des Papiers, nachhaltige Veredelungen, Recyclingfähigkeit Vegane Printmedien: veganes Papier, Farben und Kleber, vegane Veredelungen sowie Herstellungsprozesse und Zertifizierungsmöglichkeiten Nachhaltigkeit im digitalen Design: nachhaltige Websites, grünes Hosting, nachhaltige Anzeigen Die Bedeutung von Inklusion und Barrierefreiheit im Design Nachhaltiges Design und Marketing: Nachhaltigkeit kenntlich machen und transparent bewerben Nachhaltige Arbeitsumgebung schaffen und Ressourcen sparen: Umgang mit elektronischen Geräten und Büromaterial, nachhaltiges Banking, Ökostrom, nachhaltige Workflows, soziales Engagement durch Pro-Bono-Projekte Anhang: Tipps und Adressen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grafikdesign unterrichtenGrafikdesign unterrichten , Ansätze, Einblicke, die Bedeutung des Zuhörens und 24 Interviews mit inspirierenden Lehrenden , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20250317, Titel der Reihe: Edition Angewandte##, Redaktion: Thies, Sven Ingmar, Seitenzahl/Blattzahl: 288, Abbildungen: 26 col. illustrations, Themenüberschrift: DESIGN / Graphic Arts / General, Keyword: Brigitte Hartwig; Erik Spiekermann; Fritz Frenkler; Gesche Joost; Graphic design; Ichiro Saga; Jianping He; Johanna Pirker; Kashiwa Sato; Katrin Androschin; Katsuya Kato; Kei Matsushita; LeeAnn Renninger; Masayo Ave; Mathilde Scholz; Matthias Spaetgens; Michael Hohl; Nikolaus Hafermaas; Paulus M. Dreibholz; Rathna Ramanathan; Ruth Mateus-Berr; Stefan Sagmeister; Takeshi Sunaga; Toshio Yamagata; Yasuhiro Sawada; communication design; didactics; teaching methods, Fachschema: Design / Designer~Design / Grafikdesign~Grafikdesign~Industrial Design~Produktdesign, Fachkategorie: Grafikdesign~Produktdesign~Kunst: allgemeine Themen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 150, Höhe: 25, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Grafikdesign, Fachbücher von Theo InglisDieses kompakte, leicht zugängliche und reich illustrierte Handbuch zum zeitgenössischen und historischen Grafikdesign ist ein Muss für Designer und alle Kreativen. Dieses Handbuch zu den Grundlagen des Grafikdesigns ist ebenso informativ wie visuell überzeugend und behandelt kompakt und umfassend die Geschichte und Theorie des Grafikdesigns der letzten 150 Jahre. Es gliedert sich in die Kapitel Geschichte, Theorie, Praxis, Typografie und Medien und geht dabei auf unterschiedlichste Aspekte und Themen ein - vom Bauhaus bis zum digitalen Design, von der Gestalttheorie bis zum Kitsch, von sozialen Protestbewegungen bis hin zu sozialen Medien. Es geht um Grundlagen und Basiswissen, aber auch aktuelle Entwicklungen und Fragestellungen finden Aufmerksamkeit. Jedes Thema wird mit zahlreichen illustrativen Beispielen, aufschlussreichen Zitaten und Vorschlägen für weiterführende Literatur aufbereitet. Egal, ob Sie gerade erst anfangen oder Ihre Kenntnisse auffrischen wollen, Grafikprofis und Studenten aller Fachrichtungen werden in diesem unverzichtbaren Handbuch eine Fülle von Informationen und Anregungen finden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gestaltung einer Multimedia-Präsentation über Depressionen bei Jugendlichen, Taschenbuch von Lianet Esther Llanes Casals,Damayanty MachadoGestaltung Einer Multimedia-präsentation Über Depressionen Bei Jugendlichen, Taschenbuch Von Lianet Esther Llanes Casals,damayanty Machado Jimenez,maribel Iraida Noda Valledor, Verlag Unser Wissen, 978-620-4-78884-5, Seitenanzahl: 9660,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltiges Grafikdesign, Fachbücher von Pia WeissenfeldWenn es darum geht, Ihr Print- oder Webprodukt konsequent nachhaltig zu gestalten, hilft Ihnen dieses Buch von Pia Weissenfeld. Es bietet einen Überblick über die Möglichkeiten und Schwierigkeiten der nachhaltigen Produktion und unterstützt Sie mit praktischen Handlungsanweisungen. Sie erfahren, wie Sie nachhaltige Designprozesse etablieren, ökologische Produktionsweisen fördern, den Verbrauch natürlicher Ressourcen reduzieren und auch bei der Beratung Ihrer Kunden und Kundinnen auf ein möglichst umweltbewusstes und sozial vertretbares Design sowie ressourcenschonende Produktionsweisen und Materialien hinwirken. Das beste Beispiel für ein nachhaltiges Printprodukt ist dabei dieses Buch selbst: Es wurde in Hinblick auf Materialwahl und Produktion komplett nachhaltig gedruckt und trägt das höchste Umweltzeichen für Druckerzeugnisse: den Blauen Engel UZ 195. Aus dem Inhalt: Einordnung des Begriffs Nachhaltigkeit, Begriffsdefinitionen Was zeichnet nachhaltiges Design aus? Nachhaltigkeit in Designprozesse einbinden Nachhaltiges Design in der Kundenkommunikation Nachhaltige Produktion: Druckereien finden und bewerten, umweltfreundliche Druckverfahren, Wahl des Papiers, nachhaltige Veredelungen, Recyclingfähigkeit Vegane Printmedien: veganes Papier, Farben und Kleber, vegane Veredelungen sowie Herstellungsprozesse und Zertifizierungsmöglichkeiten Nachhaltigkeit im digitalen Design: nachhaltige Websites, grünes Hosting, nachhaltige Anzeigen Die Bedeutung von Inklusion und Barrierefreiheit im Design Nachhaltiges Design und Marketing: Nachhaltigkeit kenntlich machen und transparent bewerben Nachhaltige Arbeitsumgebung schaffen und Ressourcen sparen: Umgang mit elektronischen Geräten und Büromaterial, nachhaltiges Banking, Ökostrom, nachhaltige Workflows, soziales Engagement durch Pro-Bono-Projekte Anhang: Tipps und Adressen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grafikdesign unterrichtenGrafikdesign unterrichten , Ansätze, Einblicke, die Bedeutung des Zuhörens und 24 Interviews mit inspirierenden Lehrenden , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20250317, Titel der Reihe: Edition Angewandte##, Redaktion: Thies, Sven Ingmar, Seitenzahl/Blattzahl: 288, Abbildungen: 26 col. illustrations, Themenüberschrift: DESIGN / Graphic Arts / General, Keyword: Brigitte Hartwig; Erik Spiekermann; Fritz Frenkler; Gesche Joost; Graphic design; Ichiro Saga; Jianping He; Johanna Pirker; Kashiwa Sato; Katrin Androschin; Katsuya Kato; Kei Matsushita; LeeAnn Renninger; Masayo Ave; Mathilde Scholz; Matthias Spaetgens; Michael Hohl; Nikolaus Hafermaas; Paulus M. Dreibholz; Rathna Ramanathan; Ruth Mateus-Berr; Stefan Sagmeister; Takeshi Sunaga; Toshio Yamagata; Yasuhiro Sawada; communication design; didactics; teaching methods, Fachschema: Design / Designer~Design / Grafikdesign~Grafikdesign~Industrial Design~Produktdesign, Fachkategorie: Grafikdesign~Produktdesign~Kunst: allgemeine Themen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 150, Höhe: 25, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Handbuch Grafikdesign, Fachbücher von Theo InglisDieses kompakte, leicht zugängliche und reich illustrierte Handbuch zum zeitgenössischen und historischen Grafikdesign ist ein Muss für Designer und alle Kreativen. Dieses Handbuch zu den Grundlagen des Grafikdesigns ist ebenso informativ wie visuell überzeugend und behandelt kompakt und umfassend die Geschichte und Theorie des Grafikdesigns der letzten 150 Jahre. Es gliedert sich in die Kapitel Geschichte, Theorie, Praxis, Typografie und Medien und geht dabei auf unterschiedlichste Aspekte und Themen ein - vom Bauhaus bis zum digitalen Design, von der Gestalttheorie bis zum Kitsch, von sozialen Protestbewegungen bis hin zu sozialen Medien. Es geht um Grundlagen und Basiswissen, aber auch aktuelle Entwicklungen und Fragestellungen finden Aufmerksamkeit. Jedes Thema wird mit zahlreichen illustrativen Beispielen, aufschlussreichen Zitaten und Vorschlägen für weiterführende Literatur aufbereitet. Egal, ob Sie gerade erst anfangen oder Ihre Kenntnisse auffrischen wollen, Grafikprofis und Studenten aller Fachrichtungen werden in diesem unverzichtbaren Handbuch eine Fülle von Informationen und Anregungen finden.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grafikdesign Kurs, Fachbücher von Sheena CalvertDer "Grafikdesign Kurs" von Sheena Calvert ist ein umfassendes Fachbuch, das sich an alle richtet, die in der Grafikszene Fuss fassen möchten. Es bietet einen lehrreichen Überblick über die vielfältigen Arbeitsfelder eines Designers und führt die Leser durch verschiedene digitale und analoge Medienbereiche. Anhand von reichhaltigen Abbildungen wird ein Gespür für die Anforderungen an die Gestaltung vermittelt. Der Kurs legt besonderen Fokus auf digitale Bildbearbeitungstechniken, die Erstellung von Bewegtbildern sowie die Kreation von Websites. Ergänzende Übungsanleitungen ermöglichen eine praktische Anwendung und Vertiefung des Erlernten, wodurch das Buch zu einem wertvollen Arbeitsmittel für Newcomer in der Grafikdesign-Branche wird.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grafikdesign unterrichten, Fachbücher von Sven Ingmar ThiesDas Buch "Grafikdesign unterrichten" bietet eine umfassende Betrachtung der Lehre im Bereich Grafikdesign. Es vereint verschiedene Ansätze und Einblicke, die für Lehrende und Lernende von Bedeutung sind. Durch die Einbeziehung von 24 Interviews mit inspirierenden Lehrenden, Grafikdesignern und Studierenden wird die Vielfalt der Perspektiven und Erfahrungen in der Grafikdesign-Ausbildung deutlich. Die Bedeutung des Zuhörens wird hervorgehoben, um eine effektive Lehr- und Lernumgebung zu schaffen. Dieses Werk ist nicht nur für Lehrende von Interesse, sondern auch für Studierende, die sich mit den Herausforderungen und Möglichkeiten des Grafikdesigns auseinandersetzen möchten. Es bietet wertvolle Anregungen und Einsichten, die sowohl die Theorie als auch die Praxis des Grafikdesigns betreffen.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.